 0.14 $
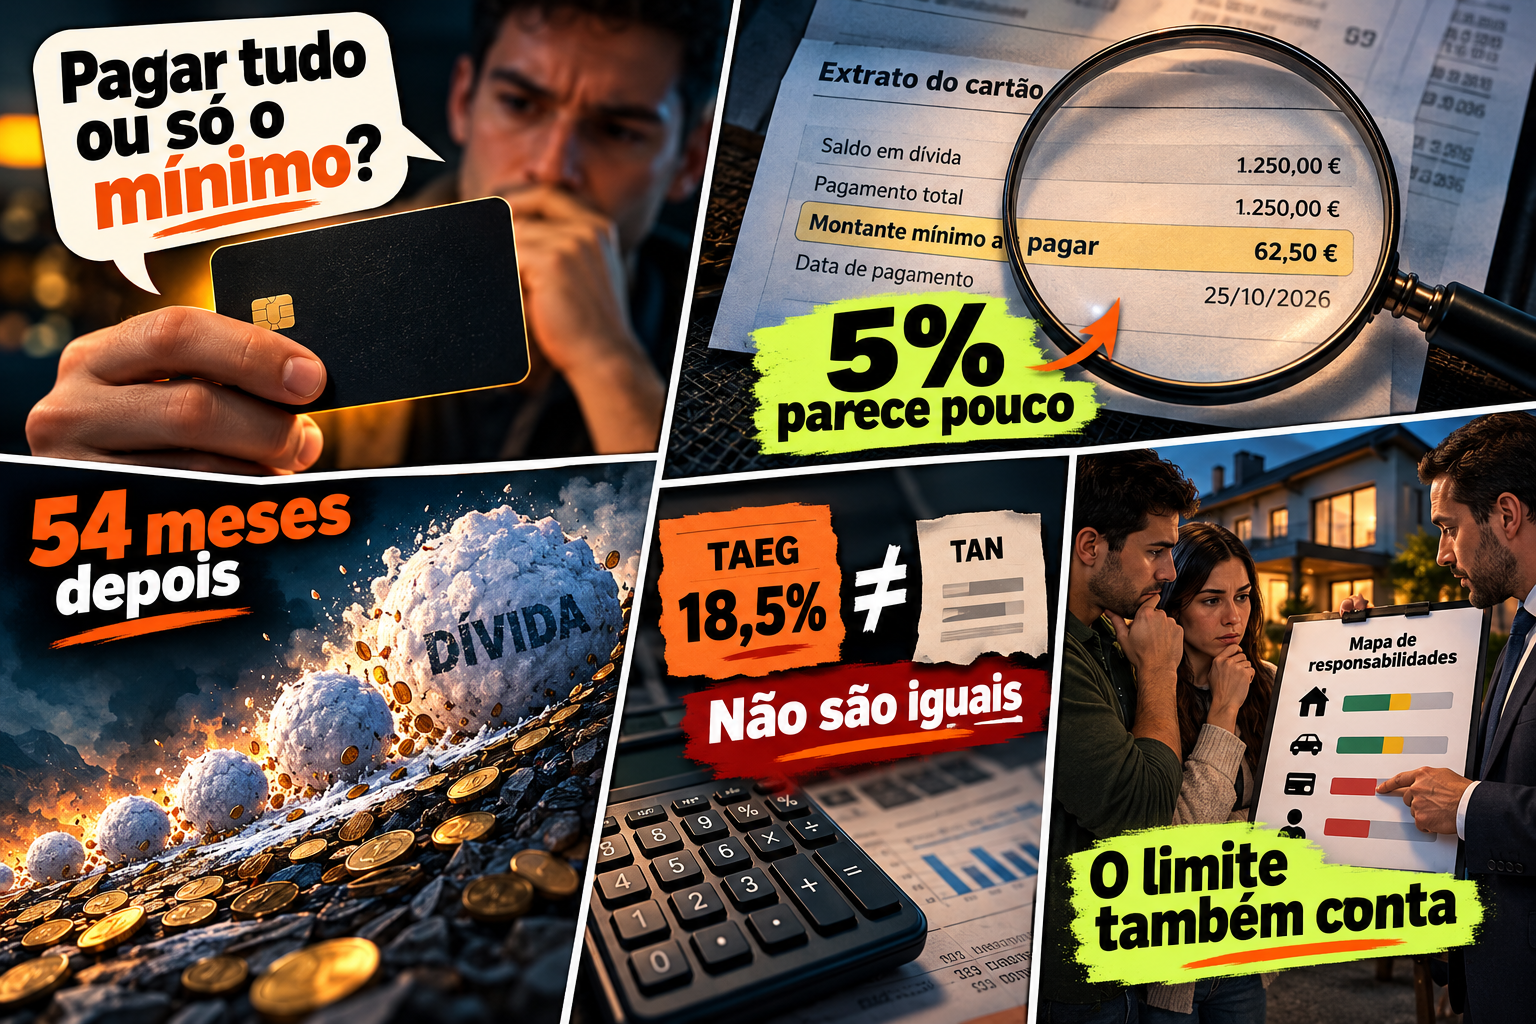
Um cartão de crédito pode custar-te zero euros por ano ou pode ser o crédito mais caro que tens. A diferença quase nunca está no cartão: está na forma como pagas o extrato. Neste guia vês como ler a TAEG, quanto custa mesmo pagar só o mínimo e o que comparar antes de pedires um cartão em 2026.
📅 O limite legal da TAEG no 4.º trimestre de 2026
Em Portugal, o Banco de Portugal fixa todos os trimestres a TAEG máxima que se pode cobrar em cada tipo de crédito aos consumidores. Para cartões de crédito, linhas de crédito, contas correntes e facilidades de descoberto, o limite entre outubro e dezembro de 2026 é de 18,5%, igual ao do 3.º trimestre. O ano começou nos 18,9% e chegou a 19% no 2.º trimestre.
Na prática, muitos cartões sem anuidade cobram exatamente o máximo legal. O limite aplica-se aos contratos novos, não aos que já tens.
🔍 TAEG vs TAN: qual dos dois olhar
A TAN (taxa anual nominal) é só o juro. A TAEG (taxa anual de encargos efetiva global) junta o juro, as comissões obrigatórias e os impostos num único número. Por isso é a TAEG que serve para comparar cartões.
Exemplo real: o Millennium TAP Gold tem TAN de 13,6%, mas TAEG de 17,9%, porque inclui a comissão anual de 83,20€. Duas regras:
- Compara sempre TAEG com TAEG, e confirma o exemplo de cálculo (limite e prazo). Quase todos usam 1.500€ a 12 meses, mas alguns usam 5.000€.
- Se pagas sempre 100% do extrato, a TAEG não te custa nada. Aí o que conta é a anuidade e o que o cartão te devolve.
💳 8 cartões reais lado a lado
A tabela está por ordem alfabética e não é um ranking. Serve para veres como os custos e as vantagens variam. Os valores foram confirmados nas páginas oficiais, fichas de informação normalizada (FIN) e preçários em vigor a outubro de 2026. Onde não consegui confirmar, está escrito.
| Cartão | Anuidade | TAEG (TAN) | Período sem juros | Cashback / benefícios | Requisitos |
|---|---|---|---|---|---|
| ABANCA Silver | 0€ | 15,7% (12,5%) | Opção “fim do mês” sem juros | Seguro grátis de furto ou roubo, uso fraudulento e assistência em viagem. Fracionamento a 3 a 12 meses sem juros, com comissão de abertura | Pedido em agência ABANCA ou por telefone. Limite mínimo de 500€ |
| ActivoBank Classic | 0€ | 17,9% (17,4%) | A confirmar no site oficial | 25€ de cashback com o código CASHBACK25 e 250€ de compras (pedido entre 1 e 31/10/2026) | Pedido na app ActivoBank. Não ter tido o cartão nos últimos 12 meses |
| Banco Montepio Classic | A confirmar no site oficial | 11,2% (8,0%) | A confirmar no site oficial | Sem cashback | A confirmar no site oficial |
| Cetelem Black Plus | 0€ | 18,5% (14,79%) | A confirmar no site oficial | 3% em supermercados, restaurantes, gasolineiras, carregamento elétrico, TVDE e streaming, até 10€/mês (120€/ano), abatido ao saldo | Sujeito a análise de crédito |
| Millennium GO! | 0€ | 15,5% (15,0%) | A confirmar no site oficial | Sem cashback | Sujeito a análise de risco |
| Millennium TAP Gold | 83,20€ (com imposto do selo) | 17,9% (13,6%), exemplo com 5.000€ | A confirmar no site oficial | Milhas TAP Miles&Go por cada euro gasto | Sujeito a análise de risco |
| Universo+ | 0€ | 18,5% (18,0%) | Modalidade “Fim do Mês” sem juros | 5% no Continente e Meu Super, 1% nas outras lojas, até 10€/mês, em saldo Cartão Continente | Adesão na app ou em lojas Continente, Worten ou Wells. Cartão de Cidadão (ou equivalente), NIF e comprovativo de IBAN |
| WiZink Rewards | 0€ | 18,5% (18,03%) | Pagamento a 100% na data limite sem juros | Programa de pontos e seguros incluídos (detalhe a confirmar no site oficial) | Limite até 6.000€. Sujeito a análise de crédito |
Repara em duas coisas. Primeiro, os cartões com mais vantagens tendem a ter a TAEG no máximo legal. Segundo, os cashbacks têm tetos: 10€ por mês é o máximo que recebes no Cetelem Black Plus ou no Universo+, gastes o que gastares.
🧮 Pagar 100% vs pagar o mínimo: as contas
Quando recebes o extrato, normalmente tens três caminhos: pagar tudo (sem juros), pagar uma percentagem do saldo ou pagar uma prestação fixa. Na FIN do WiZink Rewards, por exemplo, podes escolher de 5% a 95% do saldo, ou uma opção de 2,5% do capital mais os encargos do mês, com mínimo de 40€. No ABANCA Silver, a prestação fixa tem de ser pelo menos 2% do limite, com mínimo de 30€, e os juros contam desde o primeiro dia.
Vamos ao exemplo. Tens 1.500€ em dívida no cartão e deixas de usá-lo. Uso uma TAEG de 18,5% (o máximo legal e a taxa de vários cartões da tabela), o que dá cerca de 1,42% de custo por mês, já com juros e impostos. Logo no primeiro mês pagas cerca de 21€ só em encargos. Assim fica cada estratégia:
| Como pagas | Tempo até saldar | Total pago | Custo do crédito |
|---|---|---|---|
| 100% no fim do mês | 1 mês | 1.500€ | 0€ |
| 150€ fixos por mês | 11 meses | ≈ 1.630€ | ≈ 130€ |
| 75€ fixos por mês (5% da dívida inicial) | 24 meses | ≈ 1.778€ | ≈ 278€ |
| 5% do saldo em cada mês, mínimo de 25€ | 54 meses (4,5 anos) | ≈ 1.983€ | ≈ 483€ |
O problema dos “5% do saldo” é que a prestação encolhe à medida que a dívida desce. No primeiro mês pagas 76€, mas cerca de 21€ são encargos. Sem um valor mínimo em euros, a dívida ficaria abaixo dos 25€ só ao fim de 111 meses, mais de 9 anos. Com o piso de 25€, acabas em 4,5 anos e pagas quase um terço da compra em encargos.
Esses 483€ são mais do que 4 anos do cashback máximo de um cartão com teto de 10€ por mês. Para veres os juros a teu favor, compara com um depósito a prazo.
💸 Os custos que não aparecem na montra
Cash advance (levantar dinheiro a crédito)
Quase todos os cartões deixam levantar dinheiro a crédito ou transferir parte do limite para a conta à ordem. Costuma ter comissão própria e juros que podem contar desde o dia da operação. O ABANCA, por exemplo, lista o adiantamento de numerário a crédito entre as operações com comissão. Procura essa linha no preçário do teu cartão: os valores de cada emissor ficam a confirmar no site oficial.
Imposto do selo
Há dois impostos do selo no cartão. Um de 4% sobre juros e comissões, que aparece tanto no folheto do Cetelem como na FIN do WiZink. Outro sobre o capital utilizado, que a FIN do WiZink indica em 0,141% por cada mês ou fração. Se pagas a 100%, normalmente não pagas juros, por isso o primeiro desaparece. A anuidade também leva imposto do selo: é por isso que vês valores como “22€ + IS” ou “83,20€ com IS”.
🛡️ Seguros associados: o que vale e o que pesa
Há dois tipos de seguro nos cartões. Os incluídos, sem custo, como o furto ou roubo, uso fraudulento e assistência em viagem do ABANCA Silver. E os opcionais pagos, normalmente seguros de proteção de pagamentos que cobrem desemprego, baixa ou morte. O Cetelem explica que o seu seguro de cartão só se paga quando há saldo em dívida. No WiZink, o prémio do Plano Proteção de Pagamentos entra no “montante mínimo a pagar”.
Se pagas sempre a 100%, um seguro cobrado sobre o saldo em dívida protege pouco. Se costumas ter saldo, soma o prémio aos juros. E lê as exclusões.
🏦 Banco de Portugal, CRC e crédito habitação
Tudo o que fazes com o cartão aparece na Central de Responsabilidades de Crédito (CRC) do Banco de Portugal. O valor que usaste surge como responsabilidade efetiva. O limite aprovado que não usaste surge como responsabilidade potencial. A CRC regista valores a partir de 50€ com base nos saldos de fim de mês, e podes consultar o teu mapa gratuitamente no site do Banco de Portugal.
Atrasos também lá ficam. A FIN do WiZink, por exemplo, diz que qualquer situação de mora é comunicada à CRC. Isto pesa quando pedes crédito habitação: o banco vê os teus cartões, os limites e o histórico. Ter três cartões com 5.000€ de limite cada, mesmo a zero, pode reduzir o montante que te emprestam ou piorar a análise de risco. Se vais comprar casa nos próximos meses:
- Cancela os cartões que não usas e baixa os limites dos outros.
- Garante que não há nenhum atraso, nem de poucos euros, nos meses antes do pedido.
- Consulta o teu mapa da CRC antes de ires ao banco, para não haver surpresas.
❓ Perguntas frequentes
Um cartão sem anuidade é sempre grátis?
Só se pagares sempre a 100% e não usares serviços com comissão, como cash advance, transferências a crédito ou compras fora do euro. Os juros e o imposto do selo aparecem assim que deixas saldo em dívida. E lembra-te: tens 14 dias para revogar o contrato sem dar motivo.
Qual é a TAEG máxima para cartões de crédito agora?
No 4.º trimestre de 2026 é de 18,5%, para contratos celebrados entre outubro e dezembro. O Banco de Portugal revê este valor todos os trimestres.
Pagar o mínimo prejudica-me no Banco de Portugal?
Pagar o mínimo não é incumprimento, por isso não aparece como atraso. Mas o saldo em dívida fica registado na CRC todos os meses, e um banco vê isso quando analisa um novo pedido de crédito. O que te marca como incumpridor é falhar o pagamento.
É melhor usar o cartão para fracionar uma compra grande?
Depende da TAEG. Alguns cartões, como o ABANCA Silver, fracionam sem juros mas com comissão de abertura, e a comissão também é um custo. Compara sempre com um crédito pessoal: a TAEG máxima para “outros créditos pessoais” no 4.º trimestre de 2026 é de 15%, abaixo dos 18,5% dos cartões.
🎯 Para quem faz sentido e para quem não faz
Faz sentido para quem:
- paga sempre o extrato a 100%, com débito direto configurado;
- gasta o suficiente nas categorias certas para tirar partido do cashback ou das milhas;
- quer seguros de viagem ou de compras incluídos e já leu as condições;
- tem fundo de emergência e usa o cartão só como meio de pagamento.
Não faz sentido para quem:
- já sabe que vai pagar só o mínimo ou uma percentagem pequena;
- usa o cartão para pagar despesas do mês que o salário não cobre;
- vai pedir crédito habitação em breve e ainda não arrumou os limites que tem;
- tem dificuldade em controlar gastos quando o dinheiro “não sai logo da conta”.
Se o teu objetivo é chegar à independência financeira, cada euro pago em juros de cartão é um euro que não está a trabalhar para ti. Vê quanto isso pesa no longo prazo na calculadora FIRE.
📚 Fontes
- Banco de Portugal, comunicado sobre as taxas máximas aplicáveis aos contratos de crédito aos consumidores no 4.º trimestre de 2026 (citado pelo Doutor Finanças, 15/09/2026)
- Banco de Portugal, Central de Responsabilidades de Crédito
- ABANCA, página do Cartão de Crédito ABANCA Silver
- ActivoBank, página do Cartão de Crédito Classic
- Banco Montepio, Folheto de Taxas de Juro, Operações de Crédito Particulares (em vigor desde 1/10/2026)
- Cetelem (BNP Paribas Personal Finance), página do Black Plus e Folheto de Taxas de Juro (em vigor desde 1/10/2026)
- Millennium bcp, custos dos cartões de crédito (exemplos representativos)
- Universo, página do Cartão Universo+
- WiZink, Ficha de Informação Normalizada WiZink Flex / WiZink Rewards (07/2026)
- Decreto-Lei n.º 133/2009 (crédito aos consumidores)
Espero que este artigo te ajude a decidir com mais informação.
Deste lado cá estarei para te apoiar com os meus estudos!
Até uma próxima!
Gustavo Araújo
Disclaimer 📌
O conteúdo partilhado serve apenas para fins informativos e educacionais. NÃO representa qualquer tipo de aconselhamento financeiro implícito ou explícito, NEM recomendação de investimento. Rentabilidades passadas não garantem rentabilidades futuras. Confirma sempre as condições em vigor nos documentos oficiais antes de decidir.