 0.14 $
O Sixty Degrees PPR/OICVM Flexível é um PPR pouco conhecido que aparece nos prémios da APFIPP pela rentabilidade ajustada ao risco. Li o prospeto, o DIF e os relatórios e contas de 2025 e do 1.º semestre de 2026 para perceberes o que estás a comprar: um fundo de baixa oscilação, com custos que pesam.
🔎 O que é este PPR, em poucas linhas
É um fundo mobiliário aberto de poupança reforma, de estratégia flexível, gerido pela Sixty Degrees SGOIC, sociedade gestora independente registada na CMVM (n.º 395). Arrancou a 1 de outubro de 2019 e no fim de 2025 tinha cerca de 16,5 milhões de euros e 1.540 participantes.
O depositário é a Caixa Geral de Depósitos. No site da gestora, a gestão de investimentos está a cargo de Virgílio Garcia, CFA, antigo chefe da equipa de ações da BPI Gestão de Ativos (2001 a 2017). O prospeto não identifica um gestor individual do fundo.
Há três categorias de unidades de participação:
- Categoria R (retalho, via Sixty Degrees ou Banco Best): mínimo inicial de 1 €, reforços de qualquer valor, comissão de gestão fixa de 1,50%.
- Categoria C (retalho, via Banco Carregosa, desde 29 de dezembro de 2025): mínimo de 250 €, reforços a partir de 25 €, comissão de gestão fixa de 1,50%.
- Categoria I (patrimónios elevados): mínimo de 100.000 €, reforços a partir de 1.000 €, comissão de gestão fixa de 1%.
Com reforços sem mínimo na R, dá para fazer entregas mensais pequenas. Se há débito direto automático para este fundo fica a confirmar no site oficial.
🎛️ Como funciona a estratégia flexível
“Flexível” quer dizer que não há percentagem fixa de ações: o prospeto permite até 100% em ações, em obrigações ou em liquidez. Para mexer na exposição, a equipa usa sobretudo futuros sobre índices de ações. Em vez de vender as ações, vende futuros para “desligar” parte do risco, ou compra-os para o aumentar. Os relatórios mostram isso:
- Dezembro de 2025: 48% em ações, futuros sobre ações com valor nocional de menos 29%, 42% em obrigações soberanas, 3% em obrigações de empresas e 7% em liquidez. A exposição líquida a ações ficava, portanto, perto dos 19%.
- Junho de 2026: 57% em ações, futuros sobre ações de 40% em valor nocional e 30% em obrigações soberanas. O relatório não diz se os futuros são posição compradora ou vendedora, por isso a exposição líquida fica a confirmar.
Há limites: o VaR absoluto não pode passar de 20% do valor do fundo e a alavancagem máxima esperada é de 35%. O fundo não cobre o risco cambial de forma sistemática e, no fim de 2025, tinha cerca de 73% da carteira (sem liquidez) nos EUA e 19% em Portugal.
💸 Comissões e custos, sem letra pequena
A boa notícia: não pagas para entrar, não pagas para sair e não pagas para transferir para outro PPR. A má notícia: os custos estão todos dentro do fundo e não são baixos.
- Subscrição e resgate: 0%, dentro ou fora das condições legais. Só em resgates anormais (mais de 10% do fundo em 5 dias) a gestora pode aplicar 2% durante 15 dias.
- Comissão de gestão fixa: 1,50% ao ano (R e C), 1% (I).
- Comissão de desempenho: 20% do que o fundo render acima da Euribor a 12 meses (nunca abaixo de zero) mais 2%. Só é cobrada em anos positivos.
- Comissão de depósito: 0,15% ao ano (0,13% se o fundo passar os 20 milhões de euros).
- Outros: taxa de supervisão da CMVM, auditoria (4.612,50 € por ano) e research até 0,10% ao ano. Sobre as comissões incide imposto do selo de 4%.
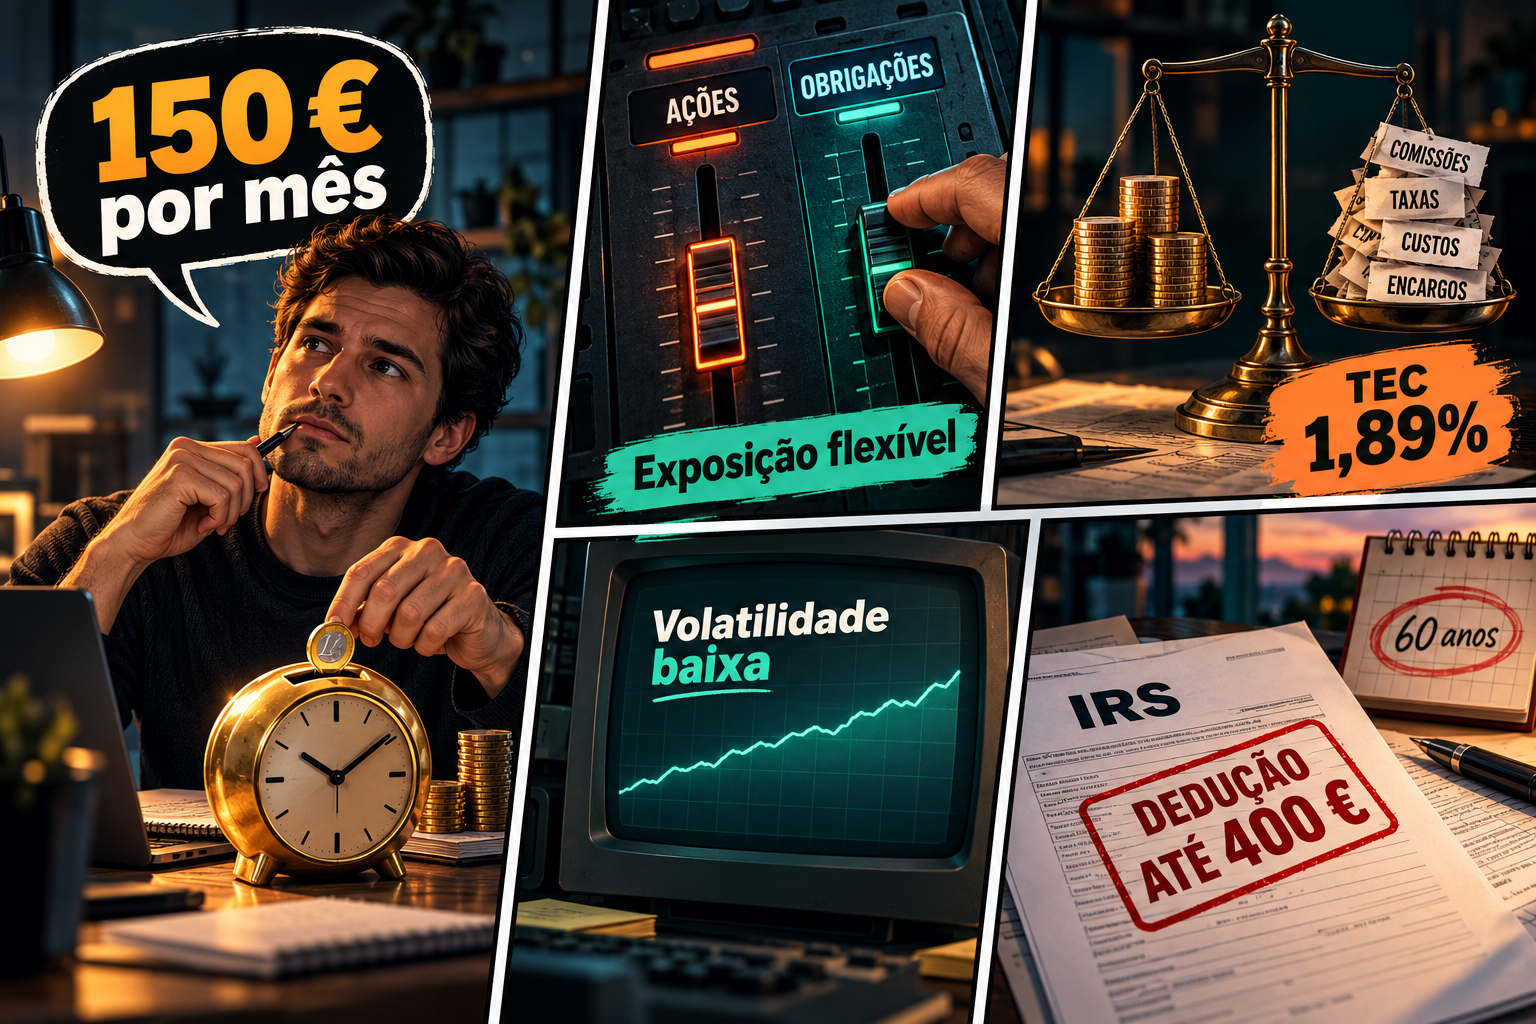
Tudo somado, a taxa de encargos correntes (TEC) de 2025 foi de 1,89% na categoria R e 1,39% na I (o quadro-resumo do mesmo relatório arredonda para 1,85% e 1,35%). Na categoria C, o DIF estima 1,89% mais 0,07% de custos de transação. A TEC não inclui a comissão de desempenho, que num ano forte se soma a isto.
📊 Risco e rentabilidades publicadas
O indicador sumário de risco (ISR) é 2 numa escala de 1 a 7, para um período recomendado de 3 anos. É baixo para um fundo que pode ter 100% em ações, e isso diz-te como tem sido gerido: com o pé no travão.
Estas são as rentabilidades anuais da categoria R publicadas no relatório e contas (líquidas de comissões, antes de impostos), com a volatilidade anualizada indicada pela gestora:
| Ano | Rentabilidade Cat. R | Rentabilidade Cat. I | Volatilidade Cat. R | ISR |
|---|---|---|---|---|
| 2021 (R desde 2/2) | 5,00% | 5,95% | 8,33% | 4 |
| 2022 | -2,56% | -1,99% | 8,37% | 4 |
| 2023 | 5,50% | 6,03% | 5,71% | 3 |
| 2024 | 6,91% | 7,43% | 3,30% | 2 |
| 2025 | 3,90% | 4,44% | 3,31% | 2 |
| 1.º semestre 2026 | 1,79% | 2,06% | 2,92% | 2 |
Na categoria I, o site da gestora mostra 3,25% em 2026 até 6 de outubro. O pior ano foi 2022, com uma perda pequena quando ações e obrigações caíram ao mesmo tempo. Em contrapartida, em anos de bolsa forte o fundo fica muito atrás dos PPR de ações.
⚖️ Comparação com outros PPR
Três PPR muito procurados, com perfis diferentes, como referência. Não é um ranking. Calculei as anualizadas com a mesma regra para todos: anos civis de 2023 a 2025 (3 anos) e de 2021 a 2025 (5 anos), a partir dos valores anuais publicados por cada gestora.
| PPR | Perfil | Comissão de gestão | Custo anual (TEC) | Risco (1 a 7) | Anualizada 3 anos | Anualizada 5 anos |
|---|---|---|---|---|---|---|
| Sixty Degrees PPR/OICVM Flexível (Cat. R) | Flexível, 0% a 100% ações | 1,50% + desempenho | 1,89% | 2 | 5,43% | n.d. (Cat. I: 4,32%) |
| Optimize Capital Reforma PPR Ativo | Misto, até 55% ações | 1,40% | 2,04% | 4 | 8,37% | 3,35% |
| PPR SGF Stoik (fundo de pensões) | Multiativos, maioria em ações | 1,00% + depósito até 0,08% | a confirmar no site oficial | 4 | 7,90% | 3,12% |
| Save & Grow PPR (Classe Prime) | Até 100% ações globais | 1,40% | 1,62% | 6 | 20,08% | n.d. (Founders: 8,66%) |
Lê a tabela com o risco ao lado. O pior ano do Sixty Degrees foi -2,56%; em 2022 o Stoik perdeu 17,94%, o Optimize Ativo 15,7% e o Save & Grow Prime 25,74%. Em troca, nos últimos três anos ficou abaixo de todos. Nota ainda que o Save & Grow cobra 2% de resgate no primeiro ano e o Stoik até 1%.
🧮 Simulação: 150 € por mês durante 15 anos
Entregas 150 € no início de cada mês durante 15 anos: 180 entregas, 27.000 € do teu bolso. Assumo 5% ao ano antes de custos, só como hipótese (não é uma previsão para este fundo).
- Sem custos nenhuns (5% ao ano): acabarias com cerca de 39.886 €.
- Com uma TEC de 1,89% (3,11% líquidos): cerca de 34.315 €. Os custos levam-te uns 5.570 €.
- Com um custo de 1,08% (3,92% líquidos, perto da soma das comissões de gestão e depósito do Stoik): cerca de 36.585 €. Mais 2.270 € do que no caso anterior, só pela diferença de custos.
Ao resgatar dentro das condições legais, pagas 8% sobre o ganho. Com TEC de 1,89%, o ganho é de 7.315 €, o imposto 585 € e ficas com uns 33.730 € líquidos. No IRS, 1.800 € por ano dão 20% de dedução, ou seja, 360 €: cabe inteira com menos de 35 anos (teto de 400 €), fica nos 350 € entre os 35 e os 50 e nos 300 € acima dos 50. Para ver como isto encaixa no teu plano, usa a calculadora FIRE do lucrar.pt.
A comissão de desempenho não entra nestas contas. Se o fundo render 5% num ano com a Euribor nos 2%, a barreira é 4%, o excesso é 1 ponto e a comissão seria 0,2% do valor do fundo. É pouco, mas soma-se.
📅 Benefícios fiscais e regras de resgate em 2026
- Dedução à coleta: 20% das entregas, até 400 €, 350 € ou 300 € consoante a idade. Entregas depois da reforma não contam. O total das deduções tem um teto que depende do rendimento coletável: confirma no Portal das Finanças.
- Resgate sem penalização: reforma por velhice, a partir dos 60 anos, desemprego de longa duração, incapacidade permanente, doença grave (tua ou do agregado) e pagamento de prestações do crédito à habitação própria e permanente. Para entregas usadas na dedução, tem de passar pelo menos 5 anos desde cada entrega (exceto morte).
- Imposto dentro das condições: 8% sobre o ganho (só 2/5 do rendimento são tributados a 20%).
- Fora das condições: 21,5% antes dos 5 anos, 17,2% entre 5 e 8 e 8,6% depois de 8 (estas duas exigem que a primeira metade do contrato tenha pelo menos 35% das entregas). E devolves a dedução usada, mais 10% por cada ano.
- Prazos: resgate pago em 5 dias úteis; transferência gratuita em até 10 dias úteis.
✅ Vale a pena em 2026? Para quem faz sentido e para quem não faz
Faz sentido para quem quer o benefício fiscal do PPR, está a 10 ou 15 anos da reforma e dorme mal com quedas de 15% a 25%. Também para quem valoriza uma gestão ativa que corta bolsa quando o cenário piora, sem comissões de entrada nem de saída, ou usa este PPR como a parte “calma” de uma carteira com risco noutro lado.
Não faz sentido para quem tem 25 ou 30 anos e décadas pela frente: com quase 1,9% de custos e exposição líquida a ações muitas vezes baixa, tende a ficar atrás de alternativas de ações mais baratas. Nem para quem não quer depender de decisões táticas de uma equipa, ou procura só segurança de capital: aí, um depósito é mais direto (vê a nossa lista dos melhores depósitos a prazo de 2026).
❓ Perguntas frequentes
Qual é o montante mínimo para investir?
Na categoria R, 1 € para começar e reforços de qualquer valor. Na categoria C, via Banco Carregosa, 250 € iniciais e reforços a partir de 25 €. A categoria I exige 100.000 €.
O risco 2 quer dizer que não posso perder dinheiro?
Não. O capital não é garantido e o prospeto permite até 100% em ações. O ISR 2 reflete a volatilidade histórica recente, que foi baixa porque a equipa manteve pouca exposição líquida. Se a estratégia mudar, o risco também muda.
A comissão de desempenho é cobrada todos os anos?
Só nos anos em que a rentabilidade é positiva e supera a Euribor a 12 meses mais 2%. Nesse caso, a gestora fica com 20% do excesso. Não está incluída na TEC, por isso convém olhar para o relatório e contas de cada ano.
Posso transferir o meu PPR atual para este fundo?
Podes. A transferência entre PPR não te faz perder a antiguidade das entregas e o Sixty Degrees não cobra comissão para sair. Confirma se o teu PPR de origem cobra alguma coisa à saída.
Fontes
- Sixty Degrees SGOIC: prospeto e regulamento de gestão do Sixty Degrees PPR/OICVM Flexível (atualização de 13/03/2026)
- Sixty Degrees SGOIC: documento de informação fundamental, categoria C (16/02/2026)
- Sixty Degrees SGOIC: relatório e contas de 2025 e do 1.º semestre de 2026; página do fundo e página da equipa no site oficial
- Optimize Investment Partners: IFI do Optimize Capital Reforma PPR Ativo (29/05/2026) e factsheet de 30/09/2026
- Golden SGF / Stoik: documento informativo do PPR SGF Stoik, relatórios e contas de 2021 a 2025 e página de custos
- Casa de Investimentos: site oficial do Save & Grow PPR e relatório e contas do 1.º semestre de 2026
- Estatuto dos Benefícios Fiscais (artigo 21.º) e Código do IRS (artigo 78.º)
- CMVM (supervisão da sociedade gestora e do fundo) e APFIPP (prémios de gestão de fundos)
Espero que este artigo te ajude a decidir com mais informação.
Deste lado cá estarei para te apoiar com os meus estudos!
Até uma próxima!
Gustavo Araújo
Disclaimer 📌
O conteúdo partilhado serve apenas para fins informativos e educacionais. NÃO representa qualquer tipo de aconselhamento financeiro implícito ou explícito, NEM recomendação de investimento. Rentabilidades passadas não garantem rentabilidades futuras. Confirma sempre as condições em vigor nos documentos oficiais antes de decidir.