Um em cada quatro carros novos em Portugal já é eléctrico
Cardas Capital··9 min
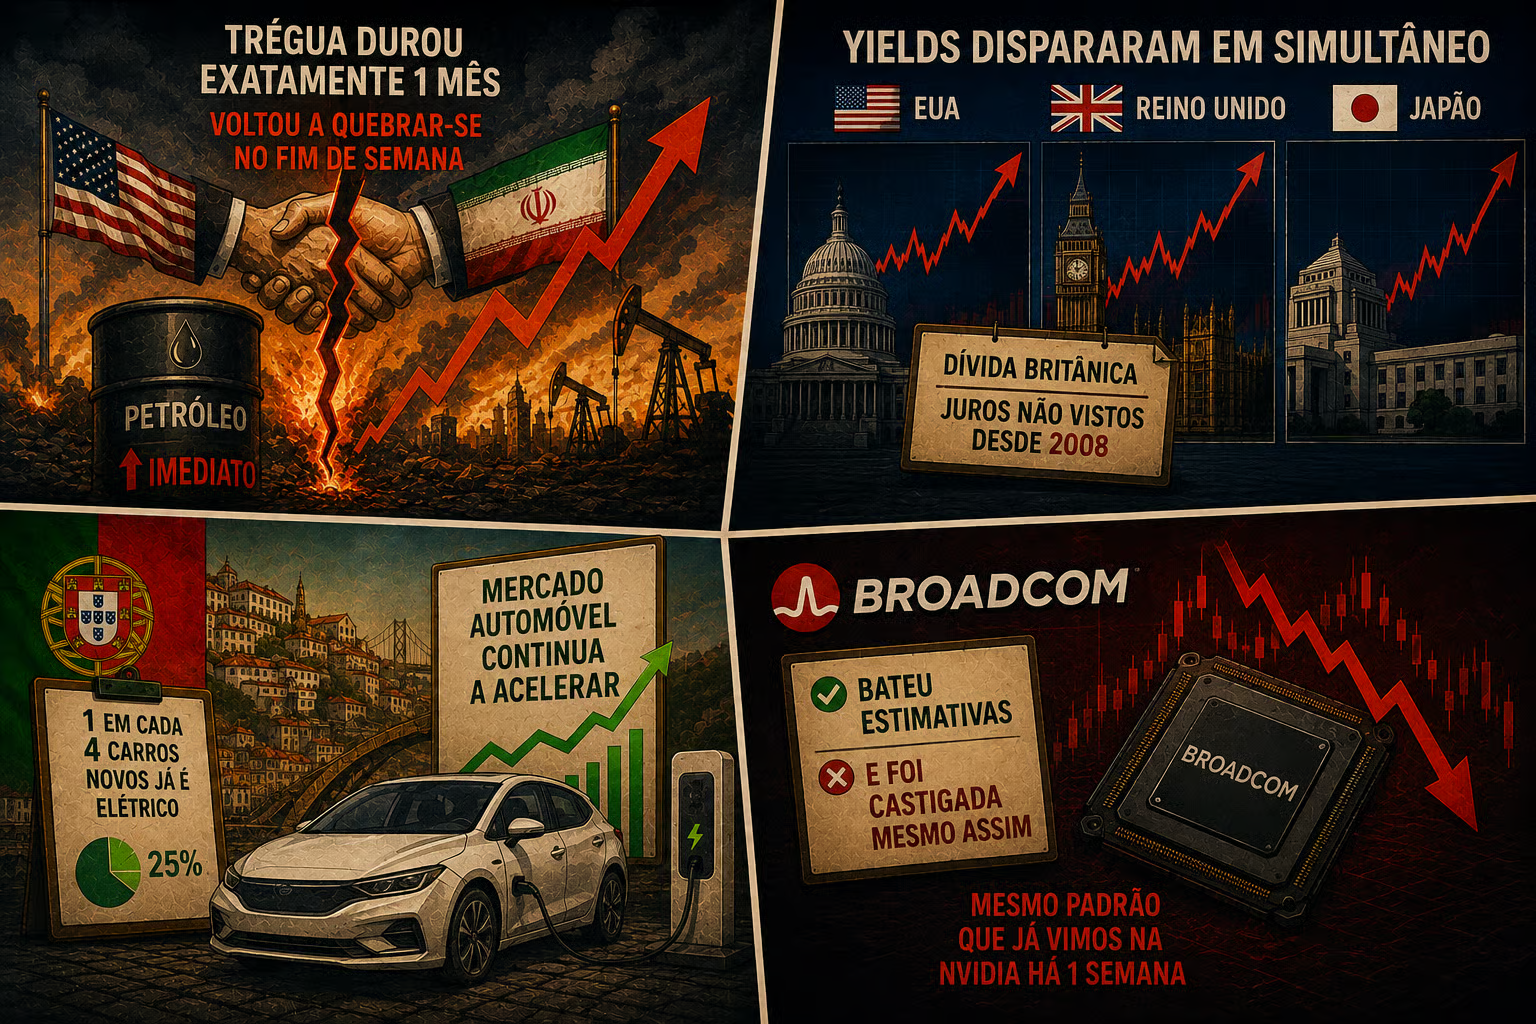
A trégua entre os EUA e o Irão durou exatamente um mês, e voltou a quebrar-se no fim de semana, com o petróleo a subir de imediato. As yields obrigacionistas dispararam em simultâneo nos EUA, no Reino Unido e no Japão, com a dívida britânica a pagar juros que não se viam desde a crise financeira de 2008. Em Portugal, um em cada quatro carros novos já é elétrico, e o mercado automóvel continua a acelerar. E a Broadcom repetiu o mesmo padrão que já vimos na Nvidia há uma semana, bater as estimativas e ser castigada mesmo assim.
Tens 5 minutos? Então vem ver o que se passou.
A Guerra Voltou, As Yields Dispararam em Todo o Mundo E Ainda Nem É Quinta
Segunda-feira, a trégua de um mês entre os EUA e o Irão terminou. No domingo, o Comando Central dos EUA confirmou ataques a dois lançadores de foguetes na ilha iraniana de Larak, o primeiro ataque americano reconhecido publicamente contra posições iranianas desde finais de julho, com Teerão a retaliar contra bases americanas na Jordânia. O petróleo respondeu na hora: o WTI fechou segunda-feira a subir 2,83% para $85,76, e o Brent voltou a superar os $90. As ações caíram em bloco, com o S&P 500 a recuar 0,33%, o Dow a afundar 374 pontos, arrastado pela Goldman Sachs e pela Alphabet, e o Nasdaq a perder 0,12%. Ainda assim, os três índices fecharam agosto com ganhos sólidos, o Nasdaq mais de 3%, o S&P 500 mais de 2,5%.
O que separa esta escalada das anteriores é o que aconteceu nas obrigações. A probabilidade implícita de subida de juros da Fed em setembro já ultrapassava os 60%, uma consequência direta do discurso de Kevin Warsh em Jackson Hole na sexta-feira anterior, e a yield a 10 anos dos EUA ultrapassou os 4,75%, o valor mais alto desde janeiro de 2025. O movimento não ficou pelos EUA. No Reino Unido, a yield da dívida a 10 anos disparou para 5,25%, o valor mais alto desde a crise financeira de 2008, e a yield a 30 anos saltou para 5,89%, a mais alta desde 1998. No Japão, a yield a 2 anos tocou um máximo de 31 anos. É a terceira vez em poucas semanas que assistimos a este padrão de yields globais em máximos plurianuais, mas desta vez com petróleo, geopolítica e um discurso hawkish da Fed a convergirem todos ao mesmo tempo.
Terça-feira trouxe mais confirmação do que alívio. A inflação da Zona Euro acelerou para 3,3% em agosto, acima dos 2,9% de julho, segundo o Eurostat, prova de que a pressão de preços também está a subir do lado europeu. Nos EUA, o ISM Manufacturing abrandou ligeiramente para 54,6%, mas manteve-se em expansão pelo oitavo mês consecutivo, com o índice de preços pagos a permanecer elevado nos 71,1%. Warsh disse em Jackson Hole que a economia “parece ter fortalecido” e que a inflação continua demasiado alta. Uma semana depois, os dados parecem estar a dar-lhe razão, o que é exatamente o motivo pelo qual o mercado está nervoso.
💰 A Dívida Britânica Está Mais Cara de Financiar do que Antes da Crise de 2008
Já ouviste falar que a obrigação britânica a 30 anos está agora a pagar 5,89%, o valor mais alto desde 1998? E que a dívida a 10 anos do Reino Unido ultrapassou os 5,25%, um nível que não se via desde o auge da crise financeira global? Não é só o Reino Unido: no Japão, a yield a 2 anos tocou um máximo de 31 anos, e nos EUA a dívida a 10 anos já paga mais de 4,75%. O que começou como um fenómeno americano espalhou-se por três continentes numa única semana.
Além disso, este tipo de instrumento apenas se encontra disponível em algumas corretoras em Portugal, sendo a Freedom24 uma delas.
Caso tenhas interesse em criar uma conta:
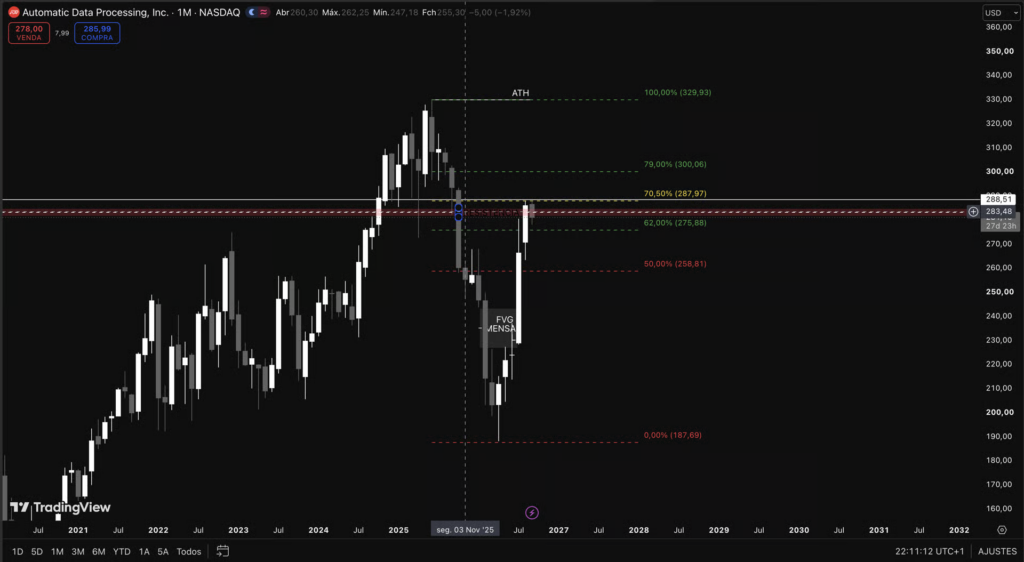
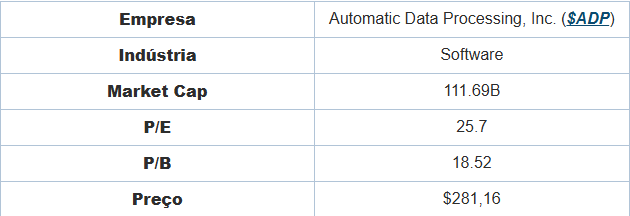
📊 Análise Técnica – Automatic Data Processing, Inc. ($ADP)
O gráfico mensal da ADP mostra uma correção acentuada desde o máximo histórico nos $329,93, tocado em novembro de 2025, com o preço a afundar até um mínimo nos $187,69, uma queda de mais de 40% em poucos meses. Desde esse mínimo, a recuperação tem sido forte, com o preço a testar repetidamente a zona de resistência entre os $283 e os $288, marcada a vermelho, que corresponde à retração de Fibonacci dos 70,5%.
O detalhe técnico mais relevante é o gap mensal prenchido entre os $220 e os $235, formado durante a fase mais violenta da queda. O preço já visitou essa zona na recuperação, mas o padrão do gráfico mostra hesitação exatamente na resistência dos $283 a $288, com o mês atual a fechar a perder quase 2%, depois de ter tocado a zona de resistência sem conseguir romper de forma decisiva. Acima desse nível ficam os 79% de Fibonacci nos $300,06, e só depois o máximo histórico.
O timing é particularmente relevante esta semana: a ADP divulga o seu próprio relatório de emprego privado antes do NFP oficial de sexta-feira, precisamente na semana em que o mercado está mais sensível a dados de emprego, com a probabilidade de subida de juros da Fed em setembro já acima dos 55%. Uma ação que já corrige quase 2% este mês, presa numa resistência técnica relevante, entra num período de maior escrutínio sobre os seus próprios dados, o produto que a empresa vende ao mercado
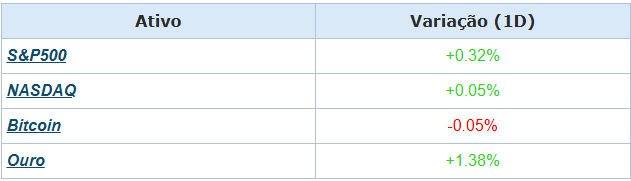
📊 Market Snapshot
🏢 Outros destaques nos mercados
As probabilidades de subida da Fed continuam a subir: Depois do discurso de Warsh em Jackson Hole, a probabilidade implícita de uma subida de juros em setembro nos futuros da CME varia entre 55,7% e 60,4%, partindo de apenas 30% a 35% antes do discurso. A reunião decisiva é a 16 de setembro. Faltam ainda o ADP e o relatório oficial de emprego (NFP), agendado para sexta-feira, 4 de setembro, já fora desta janela, mas que vai ser o próximo teste real à narrativa antes da decisão da Fed.
O JOLTS confirma “baixa rotação” no mercado de trabalho: As ofertas de emprego (JOLTS) referentes a julho vieram nos 7,33 milhões. A taxa de demissões voluntárias manteve-se perto dos 2,0%, em linha com o que Kevin Warsh já tinha descrito em Jackson Hole como “baixa rotação” no mercado de trabalho, sinal de trabalhadores menos confiantes para mudar de emprego, mas também de despedimentos contidos. Vale a pena notar que este dado é de julho, mais antigo do que o discurso de Warsh, e já vai ser ultrapassado pelo ADP e pelo relatório oficial de emprego que saem esta semana.
O ISM Manufacturing abranda, mas continua em expansão: O índice recuou para 54,6% em agosto, 1 ponto abaixo dos 55,6% de julho, mas ainda assim o oitavo mês consecutivo de expansão. Os novos pedidos caíram para 53,7% e o emprego no setor arrefeceu para 51,2%. O índice de preços manteve-se em 71,1%, sinal de pressão inflacionária persistente mesmo com a atividade a desacelerar. Segundo Susan Spence, presidente do comité do ISM, a guerra com o Irão e a ameaça de tarifas continuam a maior preocupação da indústria.
📑 Earnings das empresas
Broadcom ($AVGO): Receitas de $29,59 mil milhões superam os $29,25 mil milhões esperados. EPS ajustado de $3,32 bate os $3,21 previstos, uma surpresa de mais de 3%. Números sólidos em qualquer critério, mas o mercado voltou a mostrar a mesma alergia que já castigou a Nvidia há uma semana: a ação caiu 3,06% no after hours, apesar de bater estimativas em ambas as linhas. Depois de a última divulgação trimestral ter feito a ação afundar mais de 12%, mesmo um resultado limpo já não é garantia de reação positiva, o mercado quer ver provas de que o crescimento em chips personalizados de IA continua a acelerar, não apenas a cumprir.
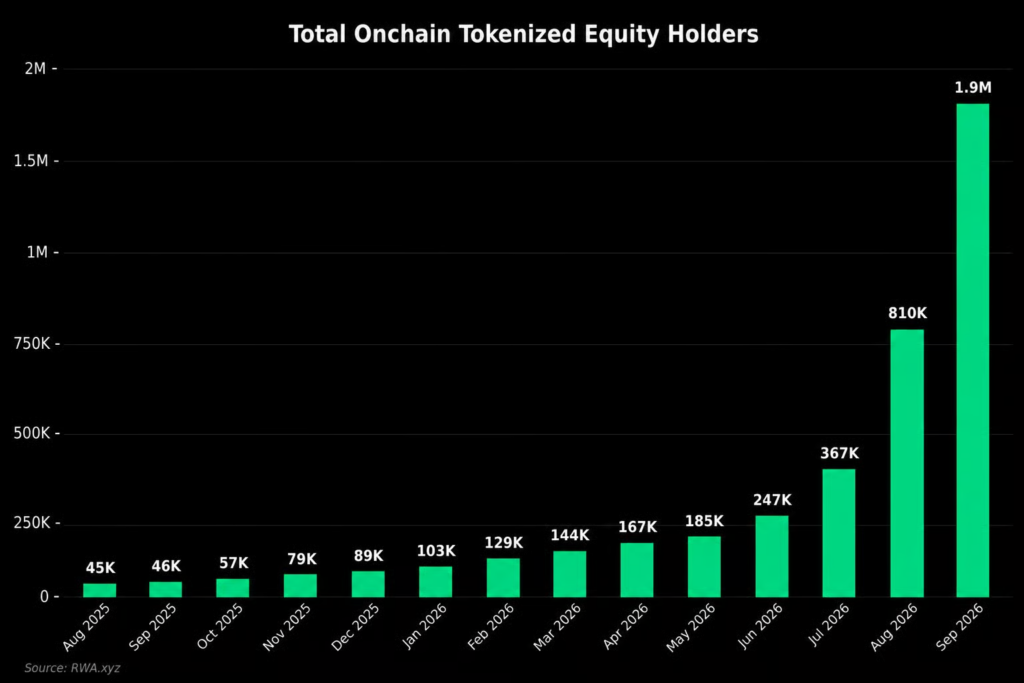
📈 Gráfico do dia
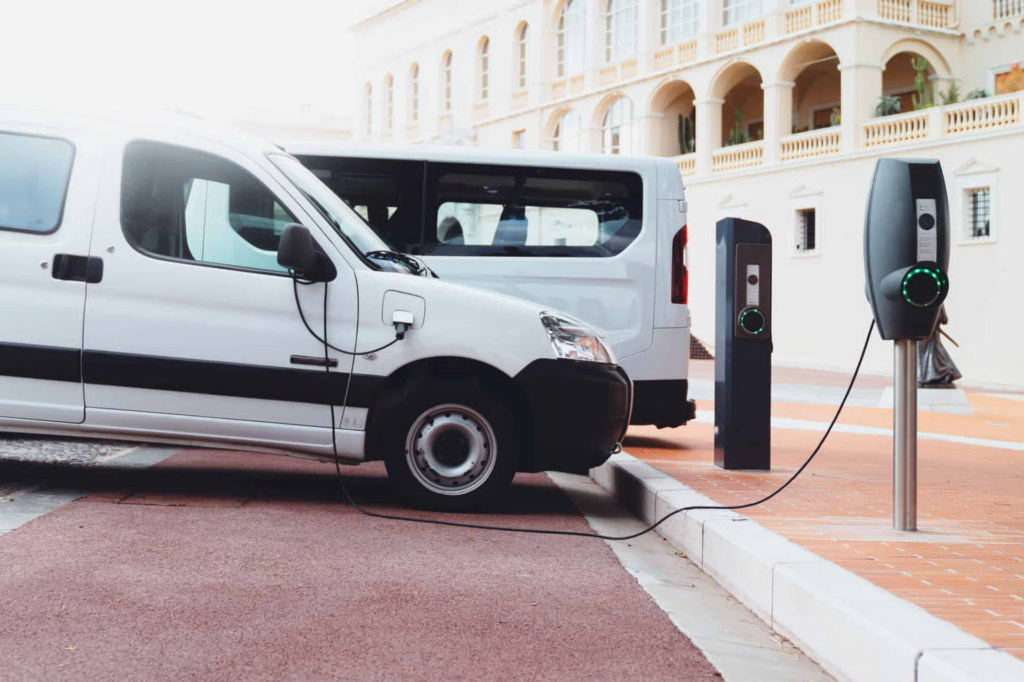
🇵🇹 Um em Cada Quatro Carros Novos Já é Elétrico
O mercado automóvel português continua a acelerar. Até agosto foram colocados em circulação 197.632 novos veículos, mais 10,3% do que no mesmo período do ano passado, com o próprio mês de agosto a crescer ainda mais depressa, 11,3% face a agosto de 2025, segundo dados da ACAP. Nos ligeiros de mercadorias, o crescimento anual foi ainda mais forte, quase 22% só em agosto.
O verdadeiro salto está na eletrificação. Cerca de 26,8% dos carros novos matriculados entre janeiro e agosto eram elétricos, uma percentagem que disparou para 36% só em agosto. No acumulado, as vendas de elétricos dispararam 43,1%, com 45.388 unidades matriculadas, e juntando híbridos e plug-in, o peso das energias alternativas nos ligeiros de passageiros já ultrapassa os 75% do total. Os combustíveis fósseis tradicionais estão cada vez mais residuais: a gasolina pesa 20,8% e o gasóleo apenas 3,6%.
No pódio dos modelos mais vendidos, o Peugeot 2008 continua a liderar, seguido do Peugeot 208, do Citroën C3 e do Dacia Sandero, mas é o quinto lugar que chama a atenção: o Tesla Model já soma 3.719 unidades desde o início do ano, mais do que os 2.889 do mesmo período de 2025, uma prova de que a marca de Elon Musk continua a ganhar terreno em Portugal, mesmo com um mês de agosto fraquíssimo, apenas uma unidade vendida.
💰 Ação do dia
(Calma, apenas para colocar na watchlist!)
💎Patrocinador
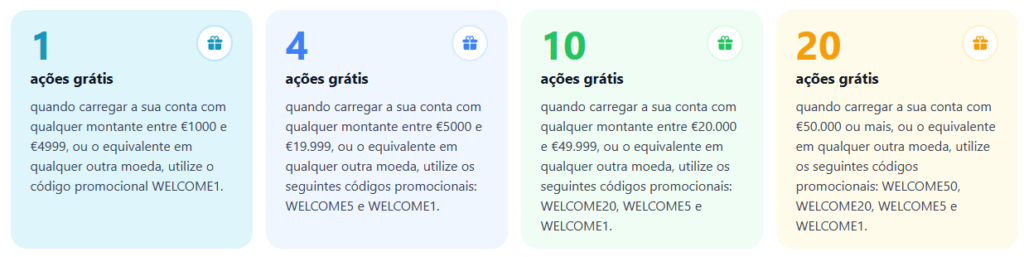
A Freedom24 é uma plataforma que permite aceder a ações, ETFs, Obrigações e outros instrumentos financeiros em bolsas como a NASDAQ e a NYSE.
Há várias ferramentas para utilizar nos gráficos, informações de mercado e dados fundamentais das empresas.
No botão abaixo permite aceder a uma campanha limitada até dia 31/08/2026:
Obrigado!🙏
Quero agradecer por estares nesse lado a acompanhar o meu trabalho.
Deste lado cá estarei para te apoiar com os meus estudos!
Até uma próxima!
Gustavo Araújo
Disclaimer 📌
O conteúdo partilhado serve apenas para fins informativos e educacionais. NÃO representa qualquer tipo de aconselhamento financeiro implícito ou explícito, NEM recomendação de investimento.
 $