 0.14 $
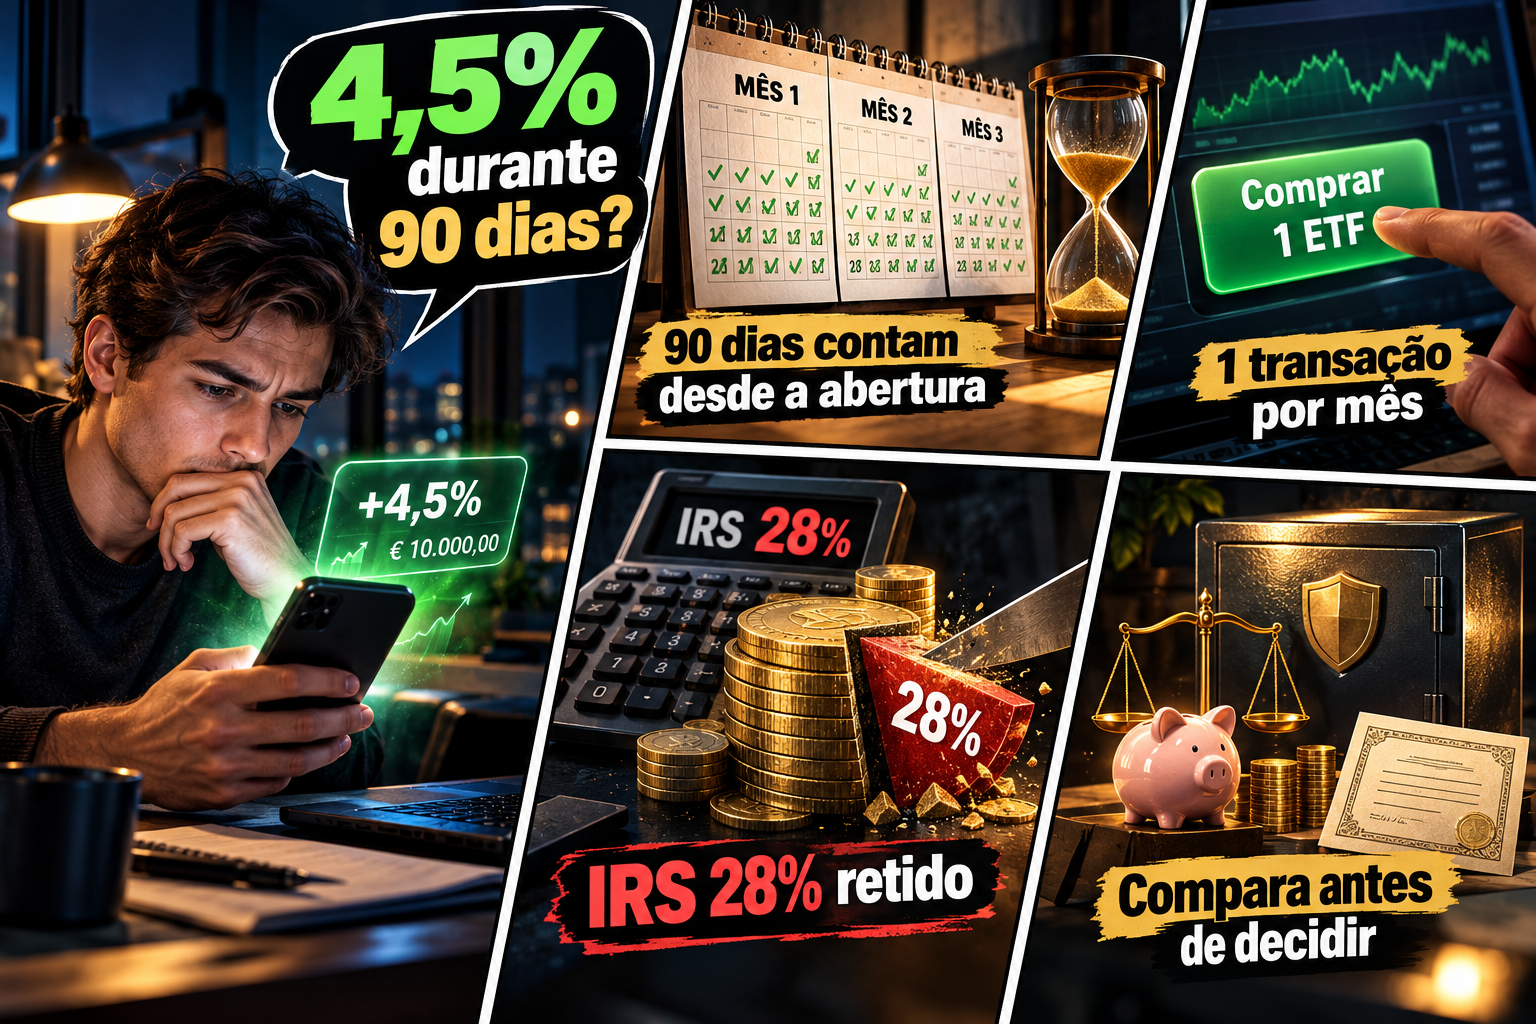
A XTB está a pagar 4,5% ao ano sobre o dinheiro que tens parado na conta, sem estar investido. Parece um depósito a prazo com esteroides, mas tem prazo curto, um teto e uma condição mensal que muita gente vai falhar. Li os termos da promoção e as tabelas oficiais da XTB e fiz as contas para te mostrar o que sobra no bolso.
📅 O que a XTB está a oferecer
A campanha chama-se “Taxas de Juro de Boas-Vindas” e está em vigor de 14 de outubro a 31 de dezembro de 2026. Os pontos essenciais, tirados dos Termos e Condições oficiais:
- Taxa: 4,5% ao ano sobre os “fundos livres” na conta em euros.
- Duração: no máximo 90 dias, contados a partir do dia em que abres a conta (não do dia em que depositas).
- Limite: 20.000 € no total de todas as tuas contas XTB, em qualquer moeda. O que passar disso ganha a taxa padrão.
- Quem pode: pessoas singulares, residentes fiscais na União Europeia, que abram a primeira conta entre 14/10 e 31/12/2026 e não tenham tido conta na XTB nos 12 meses anteriores. Tens de concluir a verificação de identidade e o teste de caráter apropriado.
- Condição: pelo menos uma compra ou venda de ações ou ETFs em cada mês civil do período. CFDs, opções e “direitos fracionados” não contam.
Quem abriu conta antes de 14 de outubro não entra nesta campanha. Fica com a taxa “preferencial” nos primeiros 90 dias, que na tabela oficial em vigor desde 12/10/2026 é de 2,60% em euros, até 100.000 €.
🔁 A regra da transação mensal, explicada
Esta é a parte que decide se ganhas 4,5% ou a taxa normal. A XTB calcula os juros de cada mês primeiro à taxa padrão. Se fizeres uma transação nesse mês civil, recalcula o mês inteiro a 4,5%, desde o dia 1 (ou desde o dia de abertura, se abriste a conta nesse mês). Se não fizeres nenhuma, esse mês fica todo à taxa padrão.
Um exemplo de calendário: abres conta a 20 de outubro de 2026. Pela forma de contar dos termos, o período termina a 18 de janeiro de 2027. Isso dá quatro meses civis (outubro, novembro, dezembro e janeiro), logo quatro transações.
Três detalhes práticos:
- Uma ordem dada com o mercado fechado, que fica pendente, também conta.
- Os termos dizem que as compras dentro dos Planos de Investimento contam, mas excluem os “direitos fracionados”. Como os planos costumam comprar frações, garante uma compra de pelo menos uma unidade inteira (confirma este ponto com o apoio da XTB).
- Ações e ETFs não pagam comissão até 100.000 € de volume mensal. Se comprares um ETF cotado em euros, também evitas a taxa de conversão de 0,5%. O dinheiro que fica no ETF deixa de contar como fundo livre e passa a estar sujeito ao risco de mercado.
📉 E depois dos 90 dias?
Passas para a taxa padrão. Não há escalões por montante: é uma taxa única por moeda, variável e revista todas as semanas. Na tabela oficial em vigor desde 12 de outubro de 2026 está em 1,10% em euros e 1,70% em dólares. Em agosto e no início de setembro estava em 1,00% em euros, por isso mexe.
Para teres termo de comparação: a taxa de depósito do BCE subiu para 2,50% a 16 de setembro de 2026. A taxa padrão da XTB fica bem abaixo disso.
| Taxa XTB (EUR) | Valor | Para quem | Limite |
|---|---|---|---|
| Boas-vindas | 4,50% | Contas novas de 14/10 a 31/12/2026, com 1 transação por mês | 20.000 €, 90 dias |
| Preferencial | 2,60% | Contas abertas antes de 14/10/2026, nos primeiros 90 dias | 100.000 €, 90 dias |
| Padrão | 1,10% | Todos, acima dos limites ou depois dos 90 dias | Sem limite |
⚙️ Como é calculado e pago
Os juros são calculados todos os dias sobre o saldo disponível às 23:59:59 e pagos uma vez por mês. Não há saldo mínimo e não precisas de ativar nada. Há uma pequena contradição nas fontes oficiais: os termos falam em pagamento no último dia útil do mês, a página de perguntas frequentes fala em até cinco dias do mês seguinte. Na prática, recebes uma vez por mês.
Podes levantar quando quiseres. Não perdes os 4,5% dos dias em que o dinheiro lá esteve. Mas também não “guardas” o tempo: o relógio dos 90 dias corre desde a abertura, por isso abrir conta e depositar semanas depois é deitar dias fora.
🧮 Exemplo: 10.000 € durante um ano
Pressupostos: depositas 10.000 € no dia em que abres a conta, cumpres a transação em todos os meses, as taxas não mudam e uso juro simples com base de 365 dias (a capitalização mensal mexe só em cêntimos).
- Primeiros 90 dias a 4,5%: 10.000 × 4,5% × 90/365 = 110,96 € brutos. Menos 28% de IRS (31,07 €) ficam 79,89 € líquidos.
- Restantes 275 dias a 1,10%: 10.000 × 1,10% × 275/365 = 82,88 € brutos. Menos 28% (23,21 €) ficam 59,67 € líquidos.
- Total do ano: 193,84 € brutos, 139,56 € líquidos. Equivale a cerca de 1,94% bruto no ano, não 4,5%.
E se te esqueceres da transação de dezembro? Os 31 dias desse mês passam de 4,5% para 1,10%. Perdes 10.000 × 3,4% × 31/365 = 28,88 € brutos, cerca de 20,79 € líquidos. Um esquecimento custa mais de um quarto do ganho extra da promoção.
💸 IRS: quem retém e quanto
Juros são rendimentos de capitais e pagam 28% de taxa liberatória. A XTB opera em Portugal através de uma sucursal (XTB, S.A. Sucursal em Portugal, registada na CMVM com o n.º 341) e, segundo a própria XTB, retém o imposto e entrega-o ao Fisco. O valor retido aparece no extrato mensal.
Com retenção na fonte, não tens de declarar estes juros no IRS, a não ser que optes pelo englobamento (só compensa se a tua taxa marginal for inferior a 28%). Se não fores residente fiscal em Portugal, tens de ver as regras do teu país.
🛡️ Onde fica o dinheiro e que proteção tens
A XTB não é um banco. O dinheiro na conta não é um depósito e não está coberto pelo Fundo de Garantia de Depósitos português. Segundo a XTB, os fundos dos clientes ficam em contas segregadas, separados do dinheiro da empresa. Não encontrei nos termos nenhuma referência a fundos do mercado monetário: a XTB fala em fundos livres na conta, não em unidades de participação de um fundo.
Como a XTB é uma empresa polaca com sucursal em Portugal, aplica-se o sistema de compensação aos investidores da Polónia, gerido pelo KDPW, e não o Sistema de Indemnização aos Investidores português. A XTB indica cobertura de 100% até 3.000 € e de 90% entre 3.000 € e 22.000 €, o que dá um máximo de 20.100 € por cliente. Esse valor soma dinheiro e títulos e só funciona se a XTB falir e não conseguir devolver o que é teu. Não cobre perdas de mercado.
Uma nota de contexto: a casa-mãe é supervisionada pela autoridade polaca (KNF) desde 2005 e está cotada na bolsa de Varsóvia. Não elimina o risco, mas é informação pública que podes verificar.
⚖️ Como se compara com as alternativas
A tabela mostra o mesmo exemplo de 10.000 € durante 90 dias. Não é um ranking: cada opção tem um tipo de proteção e de liquidez diferente.
| Opção | Taxa (out. 2026) | Condições | 10.000 € em 90 dias (líquido) | IRS | Proteção |
|---|---|---|---|---|---|
| XTB (boas-vindas) | 4,50% em 90 dias, depois 1,10% | Conta nova até 31/12/2026, 1 transação por mês, até 20.000 € | 79,89 € | 28% retido pela XTB | KDPW, até 20.100 € |
| Trading 212 (promoção) | 4,20% (BCE 2,50% + 1,70 p.p.) durante 4 meses | Conta nova até 02/11/2026, depósito mínimo e adesão aos juros em 10 dias | 74,56 € | A confirmar no site oficial (normalmente declaras tu no Anexo J) | A confirmar no site oficial |
| Trade Republic | 3,00% até 50.000 € para novos clientes; acima, taxa ligada ao BCE | Abrir conta; duração dos 3% não definida | 53,26 € | A confirmar no site oficial | Banco alemão: garantia de depósitos até 100.000 € |
| Depósito a prazo (média) | 1,63% (média dos novos depósitos, agosto 2026) | Varia por banco e prazo | 28,94 € | 28% retido pelo banco | Fundo de Garantia de Depósitos, até 100.000 € |
| Certificados de Aforro Série F | 2,50% de taxa base (a confirmar no IGCP) | Resgate só após 3 meses; prémio de permanência a partir do 2.º ano | 44,38 € | 28% retido | Garantia do Estado |
Em 90 dias, a XTB rende mais do que as outras opções da tabela. Num horizonte de um ano a conversa muda: a taxa padrão de 1,10% fica abaixo da taxa do BCE, da média dos Certificados de Aforro e das taxas a que outras corretoras e bancos digitais costumam voltar depois das promoções. Os melhores depósitos a prazo do mercado também ficam acima da média de 1,63%; tens a lista atualizada em melhores depósitos a prazo 2026.
❓ Perguntas frequentes
Os 4,5% são garantidos durante os 90 dias?
Os termos fixam a taxa de boas-vindas em 4,5%, mas a XTB pode alterá-los por motivos como mudanças relevantes nas taxas do BCE, avisando por email quem está no período. Se terminar a campanha sem motivo, quem já entrou mantém as condições.
Já tenho conta na XTB. Posso ter os 4,5%?
Não. A campanha é só para quem abre a primeira conta entre 14/10 e 31/12/2026 e não teve conta nos 12 meses anteriores.
Se depositar 30.000 €, o que acontece?
Os primeiros 20.000 € ganham 4,5% (se cumprires a transação mensal) e os outros 10.000 € ganham a taxa padrão, hoje 1,10%.
Tenho de declarar os juros no IRS?
Se és residente em Portugal e a XTB reteve os 28%, não és obrigado. Só entram na declaração se optares pelo englobamento.
Serve para o fundo de emergência?
Durante 90 dias pode servir, porque o dinheiro está disponível. A prazo, a taxa padrão é baixa e a proteção é de investidor (até 20.100 €), não de depósito bancário (até 100.000 €). Para um fundo de emergência, essa diferença conta.
✅ Para quem faz sentido e para quem não faz
Faz sentido se ainda não tens conta na XTB, tens até 20.000 € que vão ficar parados três meses (por exemplo, à espera de investir aos poucos ou de uma compra grande) e já planeias comprar ações ou ETFs todos os meses. Aí a condição não te custa nada e ganhas um extra real. Se estás a escolher corretora por outros motivos, vê também a nossa comparação das melhores corretoras em Portugal em 2026.
Não faz sentido se procuras um sítio para deixar dinheiro durante um ano ou mais, se não queres investir em bolsa todos os meses, se o teu saldo passa bastante dos 20.000 € ou se para ti a garantia de depósitos até 100.000 € é inegociável. Nesses casos, depósitos a prazo, Certificados de Aforro ou contas com taxa estável tendem a encaixar melhor.
📚 Fontes
- XTB, Termos e Condições da Promoção “Taxas de Juro de Boas-Vindas” (em vigor desde 14/10/2026)
- XTB Portugal, página “Juros” e histórico de taxas de juro (tabela em vigor desde 12/10/2026)
- XTB Portugal, página “Conta e taxas” e “Planos de investimento”
- XTB, informação sobre proteção dos fundos dos clientes e sistema de compensação do KDPW
- Banco Central Europeu, decisão de política monetária de 10 de setembro de 2026
- Trading 212 EU GmbH, Termos da Taxa Promocional Invest (16/09 a 02/11/2026)
- Banco de Portugal, taxas de juro de novos depósitos de particulares (agosto de 2026), citado pela imprensa económica
- IGCP e CTT, Ficha de Produto dos Certificados de Aforro Série F
- Imprensa económica portuguesa sobre a Trade Republic em Portugal (julho de 2026)
Declaração: o lucrar.pt tem uma parceria de afiliação com a XTB.
Espero que este artigo te ajude a decidir com mais informação.
Deste lado cá estarei para te apoiar com os meus estudos!
Até uma próxima!
Gustavo Araújo
Disclaimer 📌
O conteúdo partilhado serve apenas para fins informativos e educacionais. NÃO representa qualquer tipo de aconselhamento financeiro implícito ou explícito, NEM recomendação de investimento. Rentabilidades passadas não garantem rentabilidades futuras. Confirma sempre as condições em vigor nos documentos oficiais antes de decidir.